 Ajouter NG+ à vos sources préférées
L’achat d’un studio de jeux vidéo par un géant de l’industrie est encore souvent présenté comme une victoire : visibilité, moyens, intégration à un empire. Sebastian Cardoso, ancien de Riot, Crytek et EA, a passé deux à trois mois à recenser 303 studios PC et console rachetés depuis 2000, puis à noter leur sort avec une grille précise (qualité des jeux, santé de l’organisation, fermetures). Les résultats, publiés dans sa newsletter Game Studio Unlocked, confirment une intuition que beaucoup partageaient sans chiffres : dans la majorité des cas, l’acquisition laisse le studio plus fragile qu’avant, voire le tue purement et simplement.
Un tiers fermé, la moitié en moins de cinq ans
Sur les 283 développeurs analysés, 60,8 % ont soit vu leurs jeux décliner, soit été purement et simplement fermés. Un studio sur trois a été shutdown depuis le rachat et, pour la moitié d’entre eux, la fermeture est intervenue en moins de cinq ans. Seuls 71 studios, soit un quart du total, sortent indemnes des deux côtés : production au niveau d’avant l’accord et structure encore reconnaissable, sans vagues de licenciements massifs, absorption dans la maison mère ou départ des fondateurs. Cardoso compte aussi comme déclin un studio absorbé ou relégué au support, même si ses jeux tiennent la route ; en assouplissant ce critère, le taux tombe à 51,6 %.
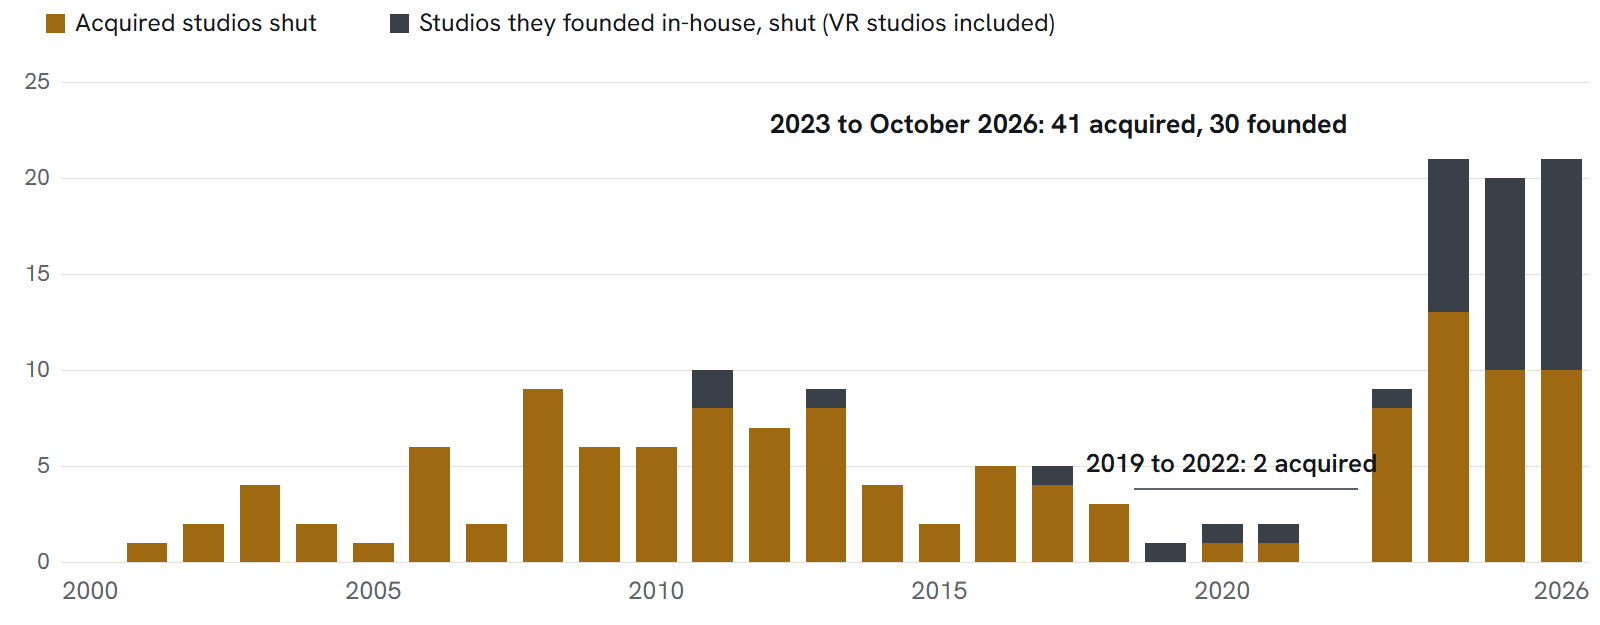
Entre 2019 et 2022, une seule acquisition du recensement se soldait par un shutdown ; depuis 2023, ce sont 33 studios qui ont fermé. Le facteur le plus prédictif, selon Cardoso, n’est ni l’âge du studio ni son palmarès, mais l’identité de l’acheteur. Les 17 périodes de propriété d’Activision Blizzard se terminent toutes par un déclin ou une fermeture ; idem pour Disney ou Midway.
EA affiche 83 % de trajectoires négatives. Nintendo, en revanche, n’a perdu aucun des six studios qu’il a rachetés en vingt-quatre ans ; Kadokawa, Krafton et Sumo Group affichent aussi un bilan vierge côté fermetures. Microsoft arrive à 63 % de périodes en déclin ou de closure, Sony à 58 %, Tencent à 50 % et Embracer à 43 %.
L’analyse oppose deux logiques : acheter pour nourrir une plateforme (marketing, live service, rationalisation) ou pour posséder de bons studios et les laisser produire, comme FromSoftware chez Kadokawa ou Housemarque chez Sony. Les ventes post-rachat baissent dans près de 59 % des cas où l’on peut mesurer une tendance, alors que les notes critiques ne chutent dans 36,6 % des cas : le savoir-faire des équipes résiste parfois, mais le levier commercial appartient au propriétaire.
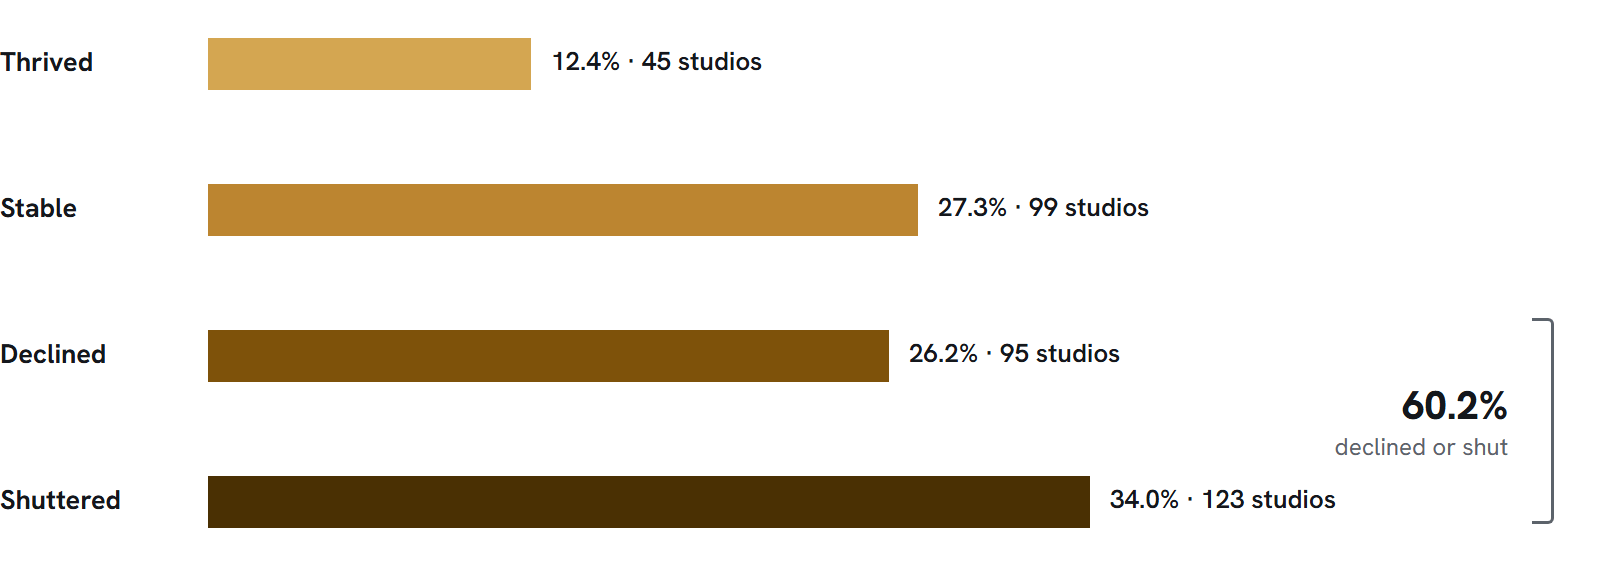
Les studios créés de toute pièce par les grands groupes s’en sortent encore moins bien : 87,5 % des 56 cas recensés déclinent ou ferment, et 18 des 34 fermés n’ont jamais sorti de jeu. NetEase a ouvert huit studios entre 2020 et 2023 ; les huit sont aujourd’hui fermés. À l’inverse, sur cinquante indépendants suivis sur sept ans, seul un closure notable apparaît dans le jeu de données (Cardoso le signale comme limite statistique).
Pour les équipes, les joueurs et les candidats à une acquisition, le message est brutal : le rachat n’est pas une fin heureuse par défaut, c’est une roulette dont la maison détermine surtout les cases. Le dataset complet est public ; le débat sur la régulation ou la protection des salariés, lui, peine encore à suivre le rythme des fermetures.
Arkane Lyon sauvé ? Le destin des développeurs de Blade pourrait s’éclaircir
Parangonnage
Adieu BioWare, première victime des coupes chez Electronic Arts
DracoSH
Arkane Lyon sauvé ? Le destin des développeurs de Blade pourrait s’éclaircir
Adieu BioWare, première victime des coupes chez Electronic Arts